
Con le nuove regole ESG il mutuo cambia ancora. Per chi lavora nel credito la vera sfida non sarà mostrare il tasso più basso, ma aiutare il Cliente a capire quale tasso può davvero ottenere.
C’è una scena che chi lavora nel credito conosce bene. Il Cliente entra in ufficio, appoggia il telefono sulla scrivania e mostra una schermata.
«Ho trovato questo: 3,50%.»
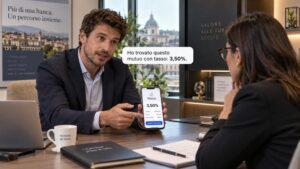 Mr. Google ha già fatto il suo lavoro. Una ricerca, una campagna sponsorizzata, magari un comparatore gli hanno già suggerito quanto dovrebbe costare il suo mutuo. Almeno apparentemente. Poi comincia l’istruttoria.
Reddito, età, rapporto rata-reddito, loan-to-value, stabilità professionale, valore della garanzia. E oggi, sempre di più, anche classe energetica dell’immobile, localizzazione, esposizione ai rischi fisici e prospettive di efficientamento.
Alla fine quel 3,50% potrebbe esserci ancora. Oppure no.
Ed è proprio nello spazio tra il tasso visto sullo schermo e quello realmente ottenibile che, a mio avviso, si apre una delle opportunità professionali più interessanti per chi lavora nel credito.
L’ESG cambia la lettura dell’operazione
 Dall’11 gennaio 2026 sono applicabili le nuove linee guida EBA sulla gestione dei rischi ESG. Non introducono un “patentino verde” del Cliente e non stabiliscono che una casa in classe A debba automaticamente ottenere uno spread migliore. Il cambiamento è più profondo.
I fattori ambientali, sociali e di governance entrano in maniera strutturata nei processi attraverso i quali gli intermediari identificano, misurano e gestiscono il rischio. Nel credito immobiliare significa guardare alla garanzia non soltanto per ciò che vale oggi, ma anche per la sua capacità di conservare valore nel tempo.
Una casa, per la banca, è anche un collateral. Può essere efficiente o energivora. Può trovarsi in una zona maggiormente esposta a eventi climatici. Può richiedere importanti interventi di riqualificazione. Il credito ha sempre guardato avanti. Ora deve farlo anche attraverso una lente ambientale.
Il processo, in realtà, era già iniziato. Le precedenti linee guida EBA sull’origination del credito avevano già introdotto la valutazione dei fattori ESG. La novità del 2026 è il salto di scala: questi elementi diventano parte integrante della gestione complessiva del rischio.
E il mercato sta già mostrando qualche effetto. La Bank Lending Survey della BCE del secondo trimestre 2026 segnala standard creditizi relativamente più favorevoli per immobili con buone prestazioni energetiche, o destinati a migliorarle, e condizioni più restrittive per gli edifici persistentemente inefficienti.
Non significa che “casa green uguale mutuo più economico”. Significa però che due immobili dello stesso valore non sono necessariamente, per una banca, due garanzie identiche.
Il limite del tasso da vetrina
Il Cliente oggi arriva sempre più preparato. Ha cercato online, confrontato offerte, simulato una rata e spesso fotografato il risultato sul telefono. Ed è giusto che sia così.
Il problema nasce quando un dato indicativo viene percepito come una condizione personale già acquisita. Un tasso pubblicizzato è necessariamente costruito su determinate ipotesi. Il mutuo reale arriva dopo, quando la banca conosce il Cliente e conosce l’immobile.
Ed è esattamente qui che il Professionista può recuperare uno spazio enorme. Non cercando di battere Mr. Google sulla velocità: quella partita sarebbe persa in partenza. Ma facendo qualcosa che un motore di ricerca non può fare: leggere l’operazione prima che venga letta dalla banca.
Il bravo Professionista arriva prima dell’istruttoria
A mio avviso questo è il vero cambio di paradigma. Il Professionista dovrebbe dire: “Prima vediamo come si presenta la tua operazione e cosa possiamo fare perché arrivi alla banca nelle migliori condizioni possibili.”
Non è una differenza semantica. È una differenza di mestiere.
Il bravo Professionista fa domande prima che diventino problemi. L’APE è aggiornata? Qual è la classe energetica dell’immobile? Ci sono interventi programmati? Qual è il rapporto tra finanziamento richiesto e valore della garanzia? La documentazione reddituale è completa? Esistono elementi che potrebbero rallentare o modificare la valutazione della banca?
Molte di queste informazioni possono essere raccolte già nel primo contatto. Ed è qui che la nuova normativa, invece di essere letta soltanto come un aggravio, può diventare una straordinaria occasione per recuperare valore umano nella relazione, quella che trasforma un preventivo in una diagnosi creditizia.
Significa, in concreto:
- chiarire quali documenti serviranno;
- individuare in anticipo eventuali criticità;
- capire se l’immobile può accedere a determinate condizioni;
- e, soprattutto, evitare che il Cliente scopra solo alla fine che il tasso che aveva visto non era il suo tasso.
Perché la delusione del Cliente è sempre pericolosa. Il Cliente difficilmente ricorderà che quella percentuale trovata online era indicativa o riferita a un esempio rappresentativo. Ricorderà più semplicemente che qualcuno gli aveva fatto immaginare un prezzo e qualcun altro gli ha comunicato quello vero. Un bravo Professionista deve provare ad arrivare prima di quel momento.
Nove euro non decidono da soli
Nove euro in più sulla rata non determinano necessariamente una scelta di adesione. Per esperienza, molte banche arrivano alla fine con condizioni economiche non molto distanti tra loro.
Tra una rata di 451,70 euro e una di 460,70 euro non è detto che vincano sempre quei nove euro. Può vincere la persona che ha spiegato meglio. Quella che ha anticipato un problema. Quella che non ha fatto perdere tempo. Quella che ha portato la pratica fino all’erogazione velocemente, evitando sorprese inutili.
Perché il mutuo rimane un rapporto di lungo periodo. Ed è proprio per questo che la capacità del Professionista di trasformare un’operazione complessa in un percorso comprensibile può diventare più importante di qualche punto base.
Da Professionista del settore bancario e Private, guardo quindi alle linee guida EBA dell’11 gennaio 2026 con un certo ottimismo. Non perché rendano il lavoro più semplice: probabilmente accadrà il contrario. Ma perché più aumenta la complessità, più cresce il valore di chi sa interpretarla.
Dentro il pronome “io”
 L’intelligenza artificiale renderà sempre più facile chiedere: “Qual è oggi il miglior mutuo per 250.000 euro a venticinque anni?” In pochi secondi avremo tassi, rate e confronti.
Rimarrà però una domanda alla quale nessun comparatore potrà rispondere davvero senza conoscere la persona e l’immobile: “Qual è il miglior mutuo che posso ottenere io, per quella casa?”
Dentro quel pronome — io — c’è gran parte del valore futuro del Professionista.
La normativa ESG può quindi diventare qualcosa di più di un nuovo adempimento. Può diventare l’occasione per riportare al centro competenza, capacità di ascolto, preparazione dell’istruttoria e gestione delle aspettative.
Il tasso può anche venire dopo, se prima arriva la competenza.
